从"十五五"规划看红海破局:谷物联合收割机行业怎么走?
-

-
大田传媒
2026-09-24 18:06:21
 广告
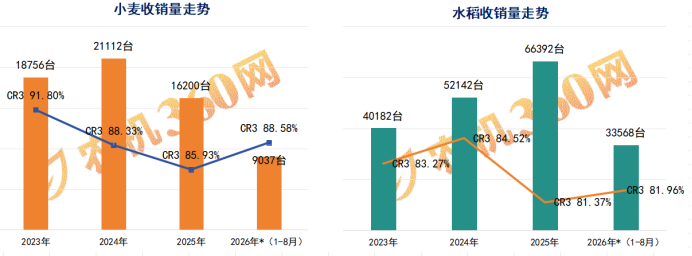
先看两组扎心的数字:2025年,全喂入轮式谷物联合收割机(以下简称小麦收)补贴公示销量1.62万台,其中前三家企业拿走85.9%——排名前三之后的11家企业,全年合计只卖出2280台,平均每家销量仅207台。
2025年,全喂入履带式谷物联合收割机(以下简称水稻收)补贴公示销量6.6万台,其中前三家企业拿走81.4%——排名前三之后的34家企业,全年合计只卖出12371台,平均每家销量仅364台。
这不单是市场份额之争,更是"淘汰赛"。今天,我们用实际的销量数据看看谷物联合收割机行业的真正格局,再看看"十五五"规划给这个红海行业指的路径。
一、存量市场:巨头通吃,长尾出局
小麦、水稻机收率均已超过96%,谷物联合收割机的市场增量早已见顶,剩下的只有存量更新。更新市场"跟着补贴和报废政策走",随着农机大型化、高效化趋势,市场总量会萎缩:小麦收2024年还有2.11万台,2025年降至1.62万台,同比下滑23.3%;截至2026年9月18日,2026年目前仅公示销售9037台,全年下探几成定局。水稻收的销量规模还较为可观:2025年逆势增长27.3%、达到6.64万台。
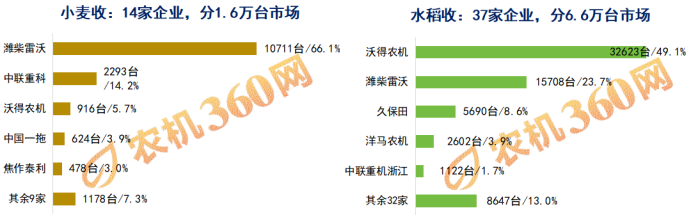
格局上,2025年小麦收前三企业合计占比(CR3)高达86%,潍柴雷沃一家独占66.1%;水稻收CR3为81.4%,沃得农机一家占49.1%。头部三家2025年合计销售额:小麦收32.2亿元、水稻收88.9亿元,基本决定整个行业的盘子。前十名之外,水稻收还剩4206台——对二三十家企业而言,连"残羹"都算不上。
二、同一条跑道内卷:大型化这座独木桥
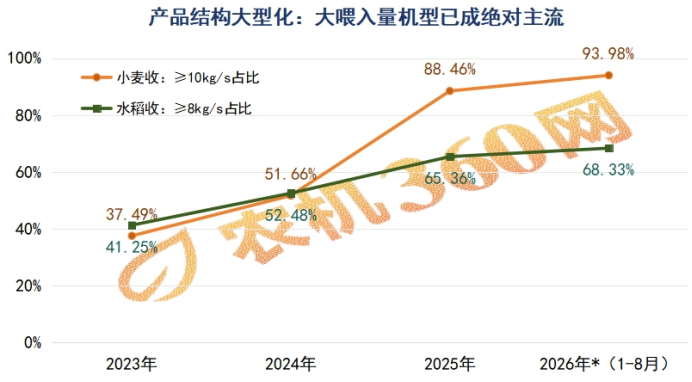
存量竞争下,全行业挤上了"大型化"同一条跑道。2023年,喂入量≥10kg/s的小麦收占比仅37.5%,2025年已达88.5%,2026年目前更是进一步升至94%;其中12kg/s及以上机型,从2023年的152台暴增至2025年的5142台。水稻收同样如此,8kg/s机型2025年卖出3.87万台,独占58%。
大喂入量意味着发动机、脱粒、清选、传动系统的全面升级,研发与供应链门槛陡增,这已成了行业大型收割机企业的竞赛。而另一头是不一样的光景:丘陵山区小机型(喂入量≤2.2kg/s)2025年卖了4242台,占水稻收销量的6.4%,销售额占比1.3%,均价3.2万元——小型机单价虽然不高,但已有一定的销量,可以容纳数家专注小型机的企业。
三、"十五五"指的两条路
《全国农业机械化发展"十五五"规划》在专栏中给出了明确方向。对号入座,谷物收割机企业有两条突围路径。
实力雄厚大型企业的路:向技术与场景要溢价。规划点名"20公斤/秒以上喂入量谷物联合收获机",为12kg/s之后的下一轮升级预留了赛道;黄淮海地区需要低损收获装备,以及适用灾害天气作业的履带式收获装备——2023年黄淮海麦区"烂场雨"造成小麦发芽霉变的教训言犹在耳,"灾害天气可作业"本身就是新的产品定义。纵轴流技术、机收减损,则是贯穿所有大喂入量机型的底层竞争力。
中小企业的路:离开主航道,做"场景专机"。规划明确在南方地区加力推广梯台田水稻收获机、再生稻收获机,以及适应丘陵山区小地块和黏重土壤的小型履带式收获机。这些市场单看容量不大,但头部企业未必参与、进口机型不适配,正是区域企业的主场:窄机身、轻量化、防陷底盘、水田通过性,再加上贴身本地化服务,足以撑起一条差异化生存曲线。而再生稻正在多省加速扩种,专用收获机尚无成熟企业,是难得的"政策风口+蓝海市场"交集。
结语
红海里没有蓝海产品,只有蓝海场景。农机化十五五规划,把谷物收的赛道从"平原大田"扩展到"全地形、全场景":大企业拼技术代差,往20kg/s、纵轴流、低损收获走;中小企业拼场景深耕,往丘陵山地、梯台田、再生稻走。与其在主赛道上给巨头当分母,不如到细分场景里当主角。
数据说明:本文销量、销售额数据均来自全国农机购置补贴公示数据,统计截至2026年9月18日;销售额是指经销商开票金额。
你觉得谷物收的破局点在哪?评论区聊聊。
第1页
您的打赏是对我最大的鼓励!

用户评论
暂时还没有人发言呢~